Despre politica industrială pe energie și mobilitate din Europa până în China - de Cornel Ban
Cornel Ban este cercetător, doctor în economie și unul dintre cei mai cunoscuți gânditori români în zona științelor sociale, profesor doctor la Copenhagen Business School.
Un text în III părți de Cornel Ban
I
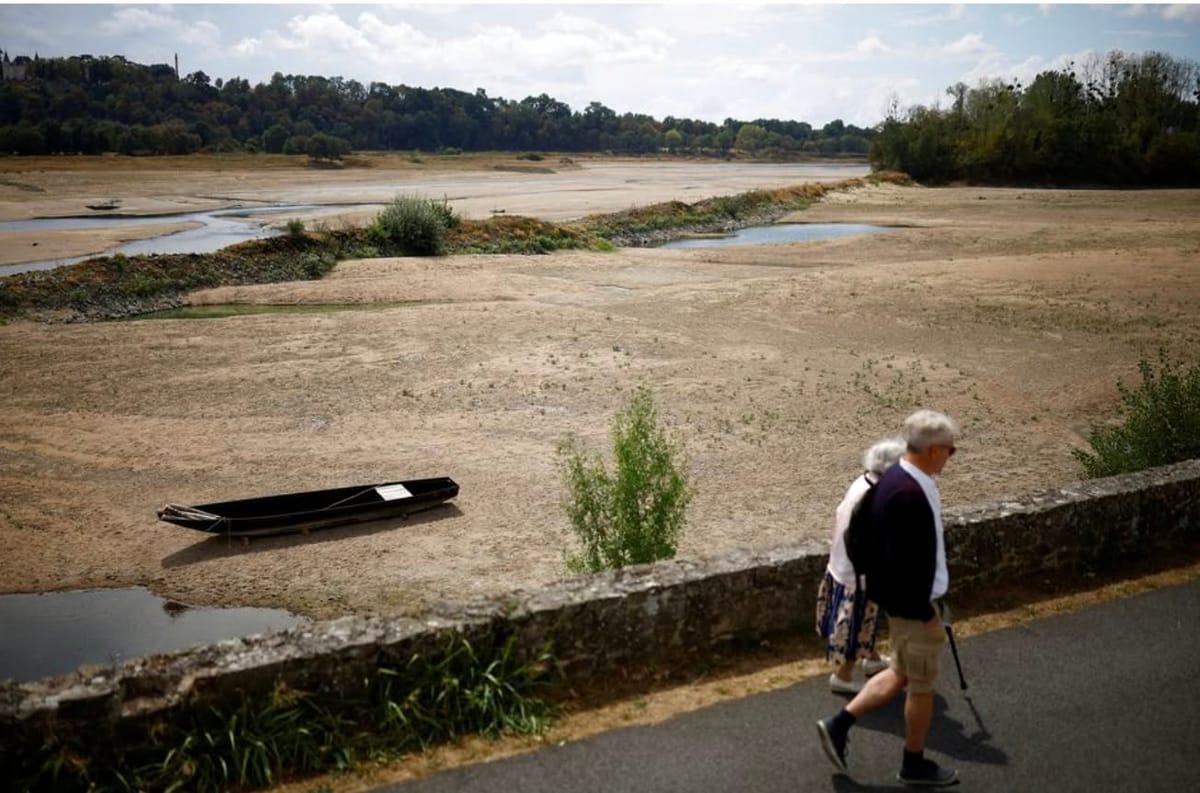
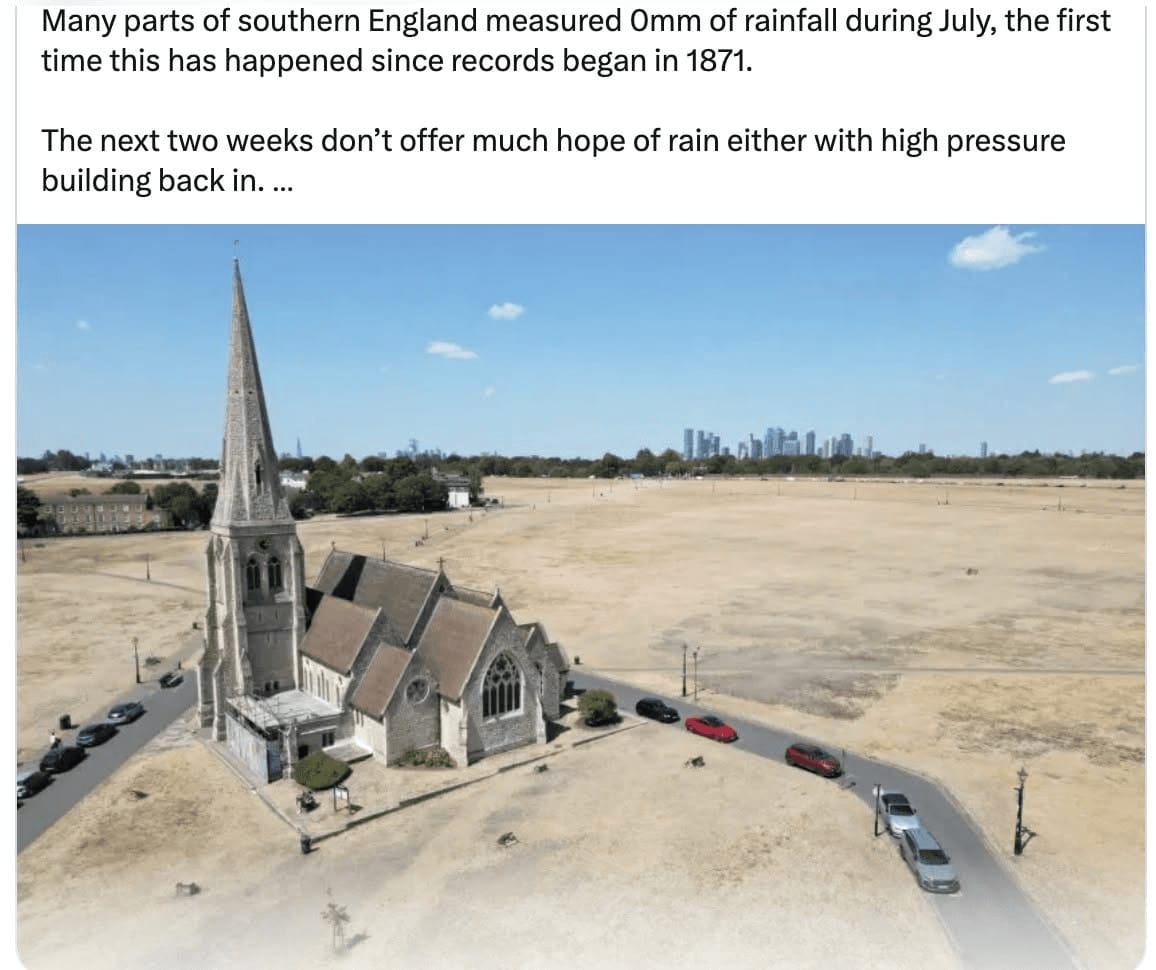
Studiez politica industrială pe energie și mobilitate din Europa și China de câțiva ani și mă uit cu groază la ce discuții avem pe temă. Hidrocentralele mari sunt super, dar au nevoie de debite și rezervoare pline, așa că fără rezerve de apă sunt în bătaia noii clime de coșmar. Centrala nucleară la fel, e ceva extraordinar, dar are nevoie de apă pentru răcire. Când Cernavodă sau centralele de pe Valea Loarei în Franța au fost instalate, Europa avea altă climă, alte debite de apă.
În același timp, canicula mărește consumul de electricitate pentru aer condiționat, frigidere etc. Realitatea fizică este că atunci când seceta afectează întreaga Europă (Franța e în nu știu al câtelea an în care oprește centralele nucleare de pe Valea Loarei din cauza secetei), importurile devin mai rare și mai scumpe tocmai când avem cea mai mare nevoie de ele.
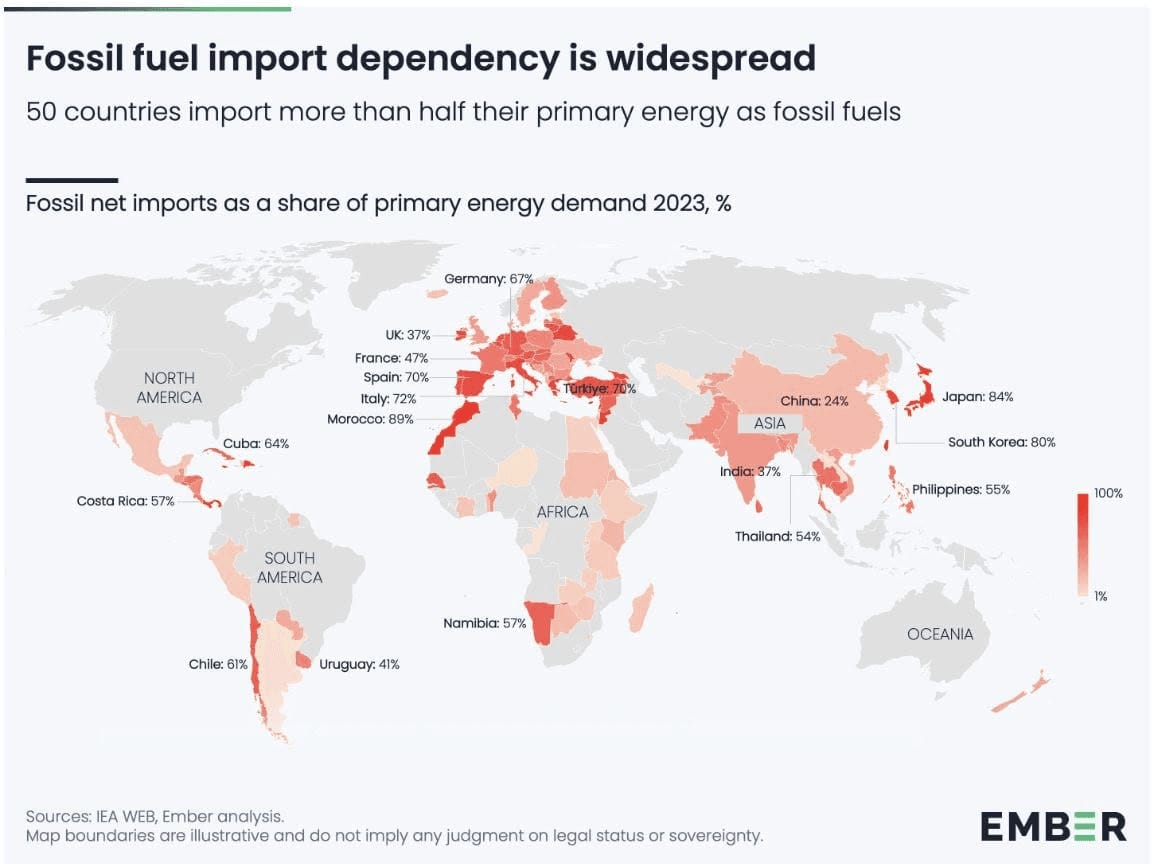
Alternativa fosilă incantată ritualic nu este nici ea un paradis al siguranței. Dimpotrivă. Nu doar pentru că arzând cărbunele amplificăm fenomenele care duc la secetă și criză energetică în țările cu nuclear și hidro. Ci pentru că fosilele sunt scumpe și nesigure. Lignitul românesc are putere calorică redusă și costuri mari de extracție, centralele existente sunt vechi și ineficiente, iar electricitatea produsă trebuie să suporte și costul certificatelor de carbon; o centrală mare, concepută să funcționeze constant, este exact opusul capacității flexibile necesare într-un sistem cu multă energie solară și eoliană.
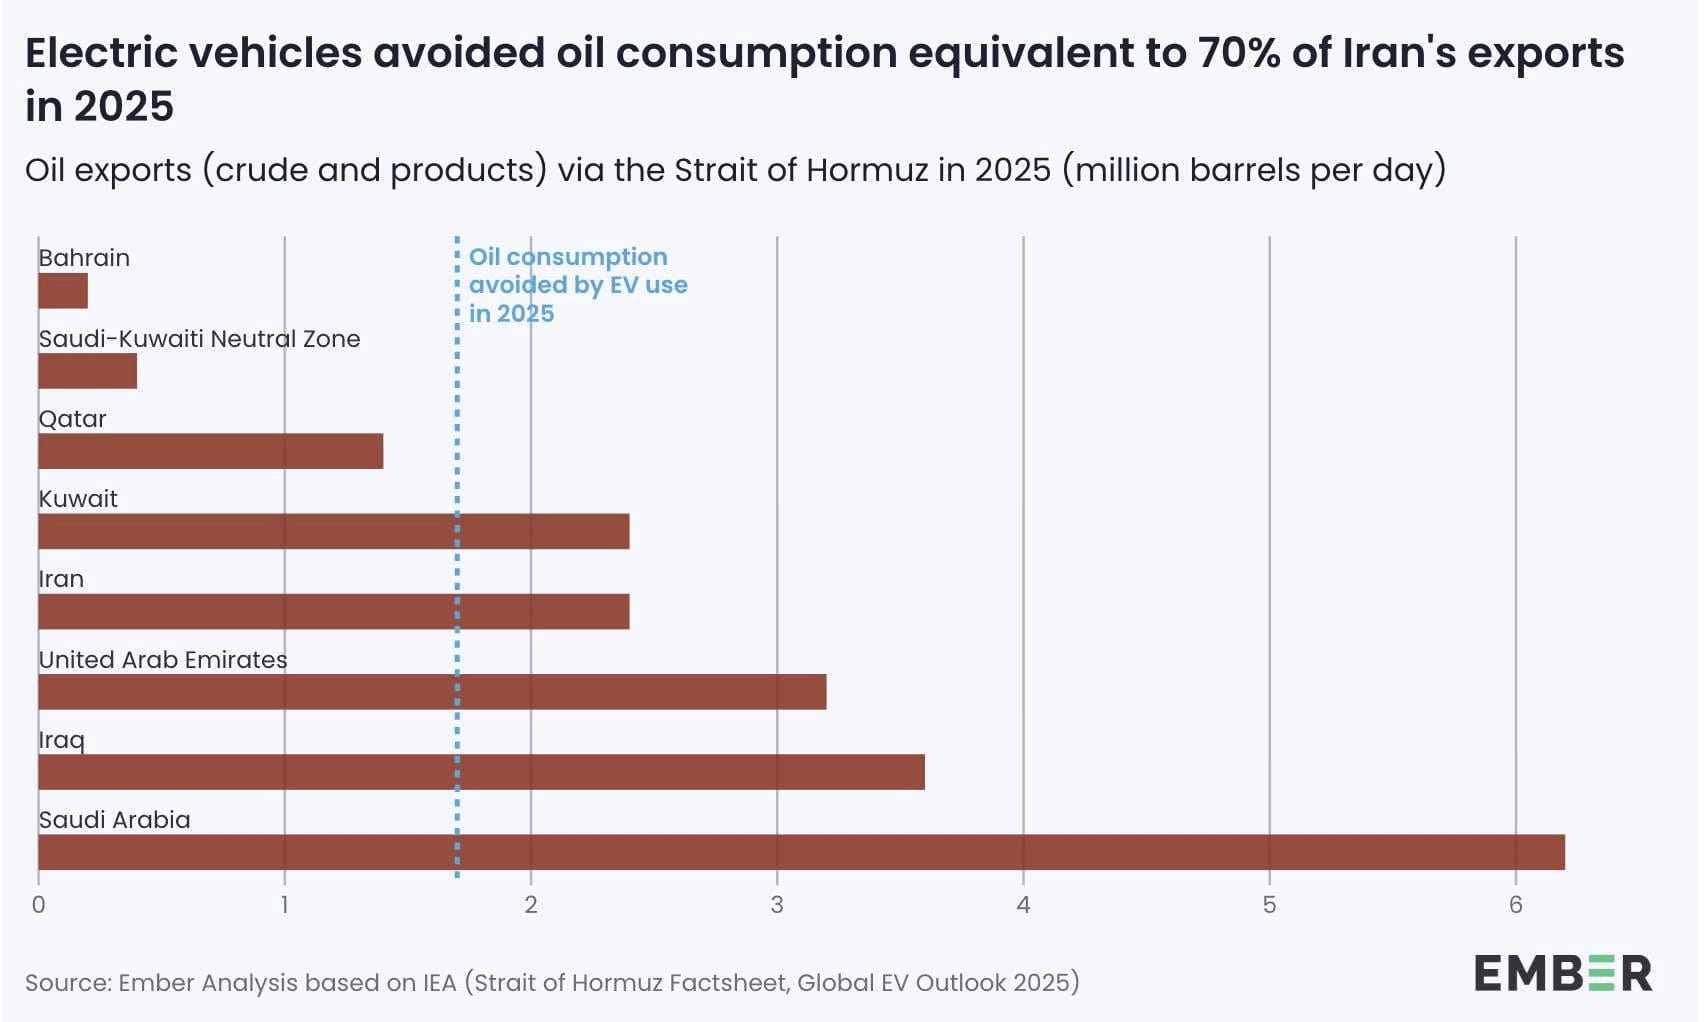
Gazul e expus la ultimele zvârcoliri ale electrostatelor militarizate. Războiul american din Persia ne-a cadorisit cu 50 de miliarde de euro costuri energetice în plus în Europa anul ăsta, asta fără a primi energie în plus. Oare mai are rost să amintim exploziile de prețuri și costul imens al subvențiilor când a explodat prețul la gaz? Avem un deficit imens și pentru că am subvenționat lumea să nu fie ruptă la bugetul familiei de prețul gazului. Și dacă mâine nu ar mai fi taxe pe carbon, cum fantazează unii cu ie și cioareci de operetă, riscul de preț la fosile e serios, așa că a se slăbi cu dat vina pe Green Deal și pentru direcția în care bate vântul.
România are însă și avantajul că știe deja, în detaliu, ce ar putea face: o treime din electricitate din eolian offshore. Banca Mondială a elaborat, cu finanțare europeană, o Foaie de parcurs pentru energia eoliană offshore din Marea Neagră. Scenariul ambițios presupune instalarea până în 2035 a unei capacități de 7 GW, repartizată în șapte proiecte și aproximativ 360 de turbine. Acestea ar putea produce anual echivalentul a 37% din necesarul de electricitate al țării. Investițiile mobilizate s-ar ridica la circa 19 miliarde de euro. Activitățile lanțului de aprovizionare ar genera 5,3 miliarde de euro valoare adăugată brută în economia românească, de 3,7 ori mai mult decât scenariul prudent, limitat la 3 GW. Cifrele provin din Foaia de parcurs a Băncii Mondiale.
Cele 77.000 de locuri de muncă invocate în jurul proiectului trebuie descrise corect: raportul estimează aproximativ 77.000 de ani-om de ocupare cumulați până în 2035. Efectul industrial ar fi enorm. În scenariul ambițios, aproximativ 38% din valoarea lanțului de aprovizionare ar putea rămâne în România. Firme românești ar putea produce turnuri de eoliene și fundații, instala cabluri și infrastructură electrică, executa lucrări maritime și asigura întreținerea parcurilor de eoliene și de stocare a energiei din vânt. Porturile de la Marea Neagră ar deveni baze de asamblare, instalare și mentenanță pentru o industrie regională, mai ales că șantierele navale sunt mai nou sursă de șomaj și oamenii ar putea fi direcționați acolo. Asta e strategia Poloniei, țara cu cele mai mari investiții în eolian din regiune (asta pentru cei care văd în Polonia doar cărbune). Dacă mai adăugăm solar și prosumatori și investiții în rețea, nu am mai fi în bătaia vântului.
Desigur, pentru aceasta ar trebui făcut ceva profund exotic în administrația românească: să ducem la capăt ceea ce am început. România a adoptat deja Legea 121/2024 privind energia eoliană offshore, care stabilește cadrul general pentru concesionarea perimetrelor, autorizarea și exploatarea proiectelor. Ministerul Energiei a lansat și procesul de identificare a perimetrelor din Marea Neagră. Fostul ministru al Energiei (the MAGA-sounding Burduja) a prezentat public exact cifrele de mai sus și a declarat că energia offshore va întări securitatea energetică, va atrage investiții și va transforma România într-un centru regional. Vorbim despre o lege adoptată, o analiză tehnică a Băncii Mondiale, finanțare europeană pentru pregătirea proiectului și angajamente asumate oficial de Ministerul Energiei.
După care subiectul a fost îngropat sub șapa de ciment a influențelor neeuropene care atacă decarbonizarea și autonomia energetică europeană, iar conversația publică s-a întors la cărbune. Pentru că, evident, în fața secetelor mai frecvente și a combustibililor fosili scumpi și nesiguri (adevărate pârghii de șantaj), răspunsul este să redeschidem discuția despre tehnologia secolului al XIX-lea. România nu reușește să termine la timp capacitățile care trebuiau să înlocuiască grupurile vechi, apoi prezintă menținerea acestora drept dovadă că tranziția energetică a eșuat. Este ca și cum nu ai construit podul promis, ai rămas cu bacul ruginit și ai proclamat triumfător că podurile sunt o conspirație de la Bruxelles.
Nici eolianul offshore nu poate funcționa singur. Cei 7 GW reprezintă capacitate instalată, nu producție garantată în fiecare oră. Un sistem sigur trebuie să combine eolianul din Marea Neagră cu energia solară, eolianul terestru, nuclearul, hidrocentralele existente, centrale flexibile folosite tot mai rar, interconexiuni și managementul consumului. Mai ales, România trebuie să instaleze baterii la scară mare. Un program de 2–4 GW și 10–20 GWh de stocare ar putea muta energia produsă ziua către vârful de seară, stabiliza rețeaua și reduce importurile făcute în cele mai scumpe ore. Rețeaua Dobrogei trebuie întărită, conexiunile maritime și terestre construite, iar sistemul de alimentare cu apă de la Cernavodă adaptat la debite extreme (căci nu putem asuma că vara viitoare nu va fi la fel).
Statul (dacă ar fi stat) trebuie totodată să transforme investiția energetică într-o politică industrială. Pragul de 38% conținut local nu se va realiza prin patriotism televizual și poezie neoceaușistă, ci prin comenzi previzibile, infrastructură și întreprinderi capabile să intre în lanțul de furnizare.
Aceasta este adevărata suveranitate energetică: un sistem diversificat, în care seceta nu poate lovi simultan toate sursele, vântul și soarele nu au factură de import, iar gazul nu mai stabilește prețul întregii economii. Nu înseamnă eliminarea instantanee a tuturor centralelor fosile, ci folosirea lor ca rezervă, în timp ce construim sistematic infrastructura care le face treptat reziduale.
România are Marea Neagră, porturi, industrie metalurgică, ingineri, fonduri europene, o lege offshore și o foaie de parcurs internațională. Are chiar și o criză energetică suficient de gravă pentru a demonstra de ce trebuie acționat. Mai lipsește doar neobișnuitul detaliu al punerii în practică. Dar probabil este mai simplu să mai detonăm o stâncă în Dunăre, să scufundăm câteva barje și să organizăm o masă rotundă despre măreția lignitului românesc și a gazului lichefiat american. Pariul meu, așadar, este că, având un stat capturat, vom bălti în aceleași crize pe măsură ce criza climatică va fi tot mai brutală și mai negată în același timp.
PS: Pentru cei care îl invocă pe Ceaușescu. Experții regimului respectiv azi ar fi maxim pe regenerabile, așa cum în anii '60–'70–'80 erau pe hidro, spre deosebire de alte țări din bloc. Planificatorii chinezi sunt cei mai pro-regenerabile ever (357 GW de eolian și solar numai în 2024). Socialismul are la bază progresul și tehnooptimismul, nu întoarcerea la lemne de foc și trăsuri.
7 august 2026
II
Lucrurile nu sunt în alb sau negru. China este de departe cel mai mare investitor în regenerabile din lume (precum și puterea responsabilă de reducerea masivă a costurilor sistemelor de regenerabile pentru noi toți), având în același timp și un sector carbonifer gigant care alimentează criza climatică. Și totuși, dat fiind că marile sisteme liberale dau înapoi, dacă China ar trece peste obstacolele interne care stau în calea decarbonificării, poate am avea o șansă să evităm formele cele mai sinistre de criză climatică. E imposibil de spus încă ce se va întâmpla, mai ales că noi nu îi încurajăm deloc cu politicile noastre.
Se știe că China s-a impus și ca lider mondial în producția de tehnologii energetice verzi, producând inclusiv cea mai mare parte a bateriilor litiu-ion la nivel mondial și a panourilor solare. De asemenea, China a depășit Franța, devenind al doilea mare producător de energie nucleară din lume. Aceste realizări au fost motivate în mare măsură de interese geopolitice și de securitate, dar sunt justificate tot mai frecvent și prin necesitatea combaterii schimbărilor climatice.
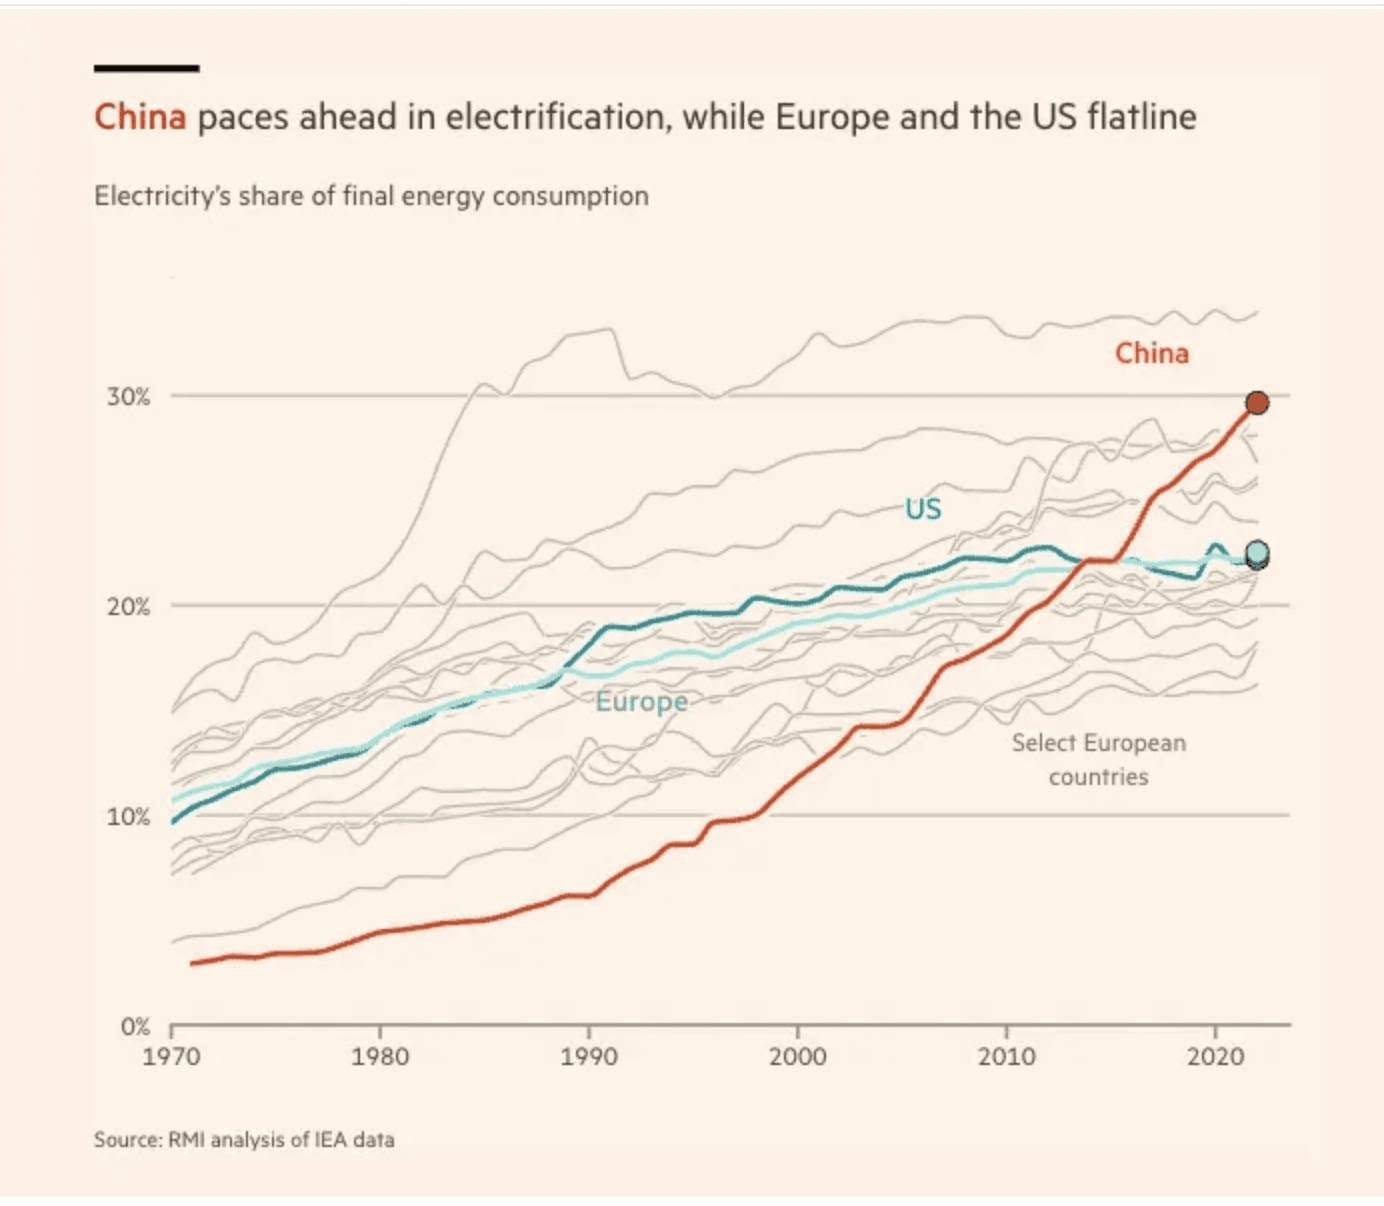
China ar putea atinge vârful consumului de combustibili fosili până în 2030, datorită creșterii exponențiale a energiei regenerabile și electrificării. În 2025, producția de energie electrică din surse fosile a scăzut cu 56 TWh (−0,9%), fiind primul an fără o creștere din 2015 încoace. Dacă tendințele actuale se mențin, cererea Chinei de combustibili fosili ar putea începe să scadă în curând, creând condițiile pentru reducerea cererii globale.
Însă modelul chinez de investiții în regenerabile și planificare energetică nu poate fi transferat mecanic în Europa. Cei mai mari investitori chinezi în energie solară și eoliană sunt conglomerate publice integrate, care dețin simultan active pe cărbune, hidro, eolian și fotovoltaic, beneficiază de credite relativ ieftine din partea băncilor de stat și pot urmări obiective guvernamentale de capacitate fără ca fiecare proiect să atingă randamentele cerute de investitorii europeni. Cum ar veni, marile firme de stat care ard cărbune sunt și marii investitori în energie curată. O să explic de ce e așa în altă postare, însă ideea de bază e așa:
- Punctul de plecare este distincția dintre construirea sistemului energetic curat și eliminarea combustibililor fosili. Instalarea capacităților regenerabile este un proces productiv. Creează fabrici, exporturi, tehnologii, locuri de muncă și piețe potențial profitabile.
- Închiderea minelor și a centralelor pe cărbune este un proces distructiv. Blochează sau devalorizează capitalul investit, desființează locuri de muncă, erodează bazele fiscale locale și amenință instituții deja consolidate.
- Presupunerea că investițiile suficiente în energie regenerabilă vor elimina automat cărbunele ignoră, prin urmare, problema politică din RPP. Energia eoliană și cea solară pot fi adăugate unui sistem energetic în expansiune fără ca activele fosile existente să fie închise. În China, unde cererea totală de energie continuă să crească, energia curată a completat adesea cărbunele în loc să îl înlocuiască. Ponderea cărbunelui în consumul de energie a scăzut de la aproximativ 64% în 2015 la 49% în 2026, dar consumul total de energie a continuat să crească.
O pondere procentuală în scădere poate coexista, prin urmare, cu un consum absolut de cărbune enorm și uneori chiar în creștere. Așa se explică faptul că China poate doborî recorduri la instalarea capacităților regenerabile și, simultan, poate continua să autorizeze noi centrale pe cărbune. Investițiile verzi absorb o parte a creșterii cererii, dar nu înlocuiesc neapărat sistemul fosil existent.
Studiile ne arată că e naiv să credem că interesele fosile au capturat un stat chinez neputincios. Partidul Comunist dispune în continuare de instrumente formidabile pentru a le disciplina. El controlează condițiile de creditare, impozitarea, licențele și numirile în funcțiile de conducere. Comitetele de partid participă la luarea deciziilor corporative majore, iar Comisia pentru Supravegherea și Administrarea Activelor de Stat controlează întreprinderile centrale de stat. Sub Xi Jinping, autoritatea partidului în interiorul acestor companii a fost consolidată. Spre deosebire de corporațiile fosile private din economiile occidentale, companiile chineze de cărbune nu beneficiază de autonomie instituțională deplină față de conducerea politică.
De aici rezultă tensiunea centrală a capitalismului de partid-stat din China. Întreprinderile carbonifere au stimulente comerciale pentru a-și proteja activele profitabile, iar guvernele locale apără investițiile și locurile de muncă. În același timp, conducerea centrală poate ordona acestor instituții să urmărească obiective naționale care intră în conflict cu profitabilitatea comercială. Beijingul dispune, așadar, de o capacitate mai mare decât majoritatea guvernelor de a impune eliminarea energiei fosile. Dar a avea această putere nu înseamnă și a decide să o folosești. O eliminare reală a cărbunelui ar obliga partidul-stat să confrunte interese aflate în interiorul propriilor instituții și să accepte costuri concentrate și imediate pentru obținerea unor beneficii climatice dispersate și pe termen lung.
Un astfel de sistem de subvenționare încrucișată a regenerabilelor nu prea merge ușor în Europa. Schema UE de comercializare a certificatelor de emisii afectează progresiv rentabilitatea centralelor pe cărbune, deoarece producătorii fosili trebuie să achiziționeze certificate pentru emisiile lor. În același timp, ETS se întoarce în sistem, finanțând sursele mai curate de energie. Prin urmare, companiile europene de energie nu pot conta pe termen lung pe veniturile centralelor pe cărbune pentru a finanța o extindere dirijată a capacităților solare. Regulile de concurență, separarea activităților din sectorul energetic, contabilitatea mai strictă la nivel de proiect și controlul ajutoarelor de stat limitează suplimentar subvenționarea încrucișată din China.
Totuși, să clarificăm ceva: ETS nu taxează electricitatea produsă de instalațiile fotovoltaice. Dimpotrivă, acesta majorează costul producției pe cărbune și gaz și îmbunătățește competitivitatea relativă a regenerabilelor. Prețul carbonului poate scumpi oțelul, aluminiul și cimentul utilizate la construirea parcurilor solare, dar efectul este mult mai redus decât costul permanent al carbonului suportat de centralele fosile.
Înseamnă asta că Europa e condamnată? Nu chiar. Principalele obstacole europene sunt costul ridicat al finanțării, autorizarea lentă, rețelele congestionate, riscul de limitare a producției, prețurile angro volatile sau negative și lipsa certitudinii veniturilor pe termen lung. Toate astea sunt corigibile. Europa poate reproduce avantajele funcționale ale modelului chinez prin alte instrumente: contracte pentru diferență bidirecționale, credite acordate de băncile publice de dezvoltare, investiții în rețele și participarea statului la capital. Cadrul european actual privind ajutoarele de stat permite explicit sprijinirea energiei regenerabile și a stocării prin ajutoare pentru investiții și contracte pentru diferență.
Însă Europa poate reproduce și mai mult avantajele funcționale ale modelului chinez pe surse curate prin capitalizarea și orientarea strategică a companiilor energetice aflate deja sub control public. Nu ar trebui să copieze structura chineză în întregime, ci să utilizeze propriile concerne energetice ca instrumente de investiții pe termen lung. EDF este deținută integral de statul francez, Vattenfall de statul suedez, statul ceh controlează 69,78% din ČEZ, iar statul polonez deține 57,39% din PGE. Italia exercită controlul de facto asupra Enel printr-o participație de 23,6%, în timp ce statul francez rămâne acționarul strategic al Engie.
Problema este că aceste companii sunt tratate frecvent ca surse de dividende pentru buget, entități comerciale evaluate după randamente pe termen scurt sau instrumente de salvare a activelor fosile existente, nu ca vehicule ale reconstrucției sistemului energetic.
O strategie europeană ar putea presupune recapitalizarea acestor companii, reinvestirea unei părți mai mari din profituri și mandate explicite pentru dezvoltarea integrată a regenerabilelor, stocării, rețelelor și capacităților flexibile. Băncile publice, precum BEI, KfW sau Caisse des Dépôts, ar putea reduce costul capitalului, iar contractele pentru diferență ar asigura venituri previzibile.
Proprietatea publică nu elimină necesitatea CfD-urilor, deoarece chiar și o companie de stat trebuie să-și finanțeze investițiile și să-și administreze riscul. Ea permite însă statului să recupereze o parte din sprijinul acordat prin dividende, aprecierea activelor și reducerea prețurilor sistemice, în loc ca întregul câștig să fie privatizat.
ETS nu împiedică această strategie. Rolul său ar fi să determine companiile publice să-și deplaseze capitalul dinspre cărbune și gaz spre tehnologii cu emisii reduse.
Diferența față de chinezi este că tranziția nu ar fi finanțată prin conservarea permanentă a unor active pe cărbune, ci prin bilanțurile companiilor publice, credit public ieftin și contracte de venit pe termen lung. Astfel, Europa ar putea crea pe bune propriul echivalent al conglomeratelor energetice chineze, accelerând și avantajul european pe prosumatori, compatibil cu piața internă și cu prețul carbonului.
E nevoie așadar de mai mult dirijism european în a utiliza proprietatea publică pentru investiții productive la scară mare, încurajând în același timp și sistemele descentralizate din Europa.
Dacă vreți detalii, vedeți mai jos studiul nostru scos la LSE.
8 august 2026
III
Cea mai de succes politică industrială din lume și un surplus ce nu merită pierdut. (sursa)
Dar nu visați curent din soare, că șmecherii de la butoane de acum și din viitorul aurist vor electrostat pe cărbune folcloric.
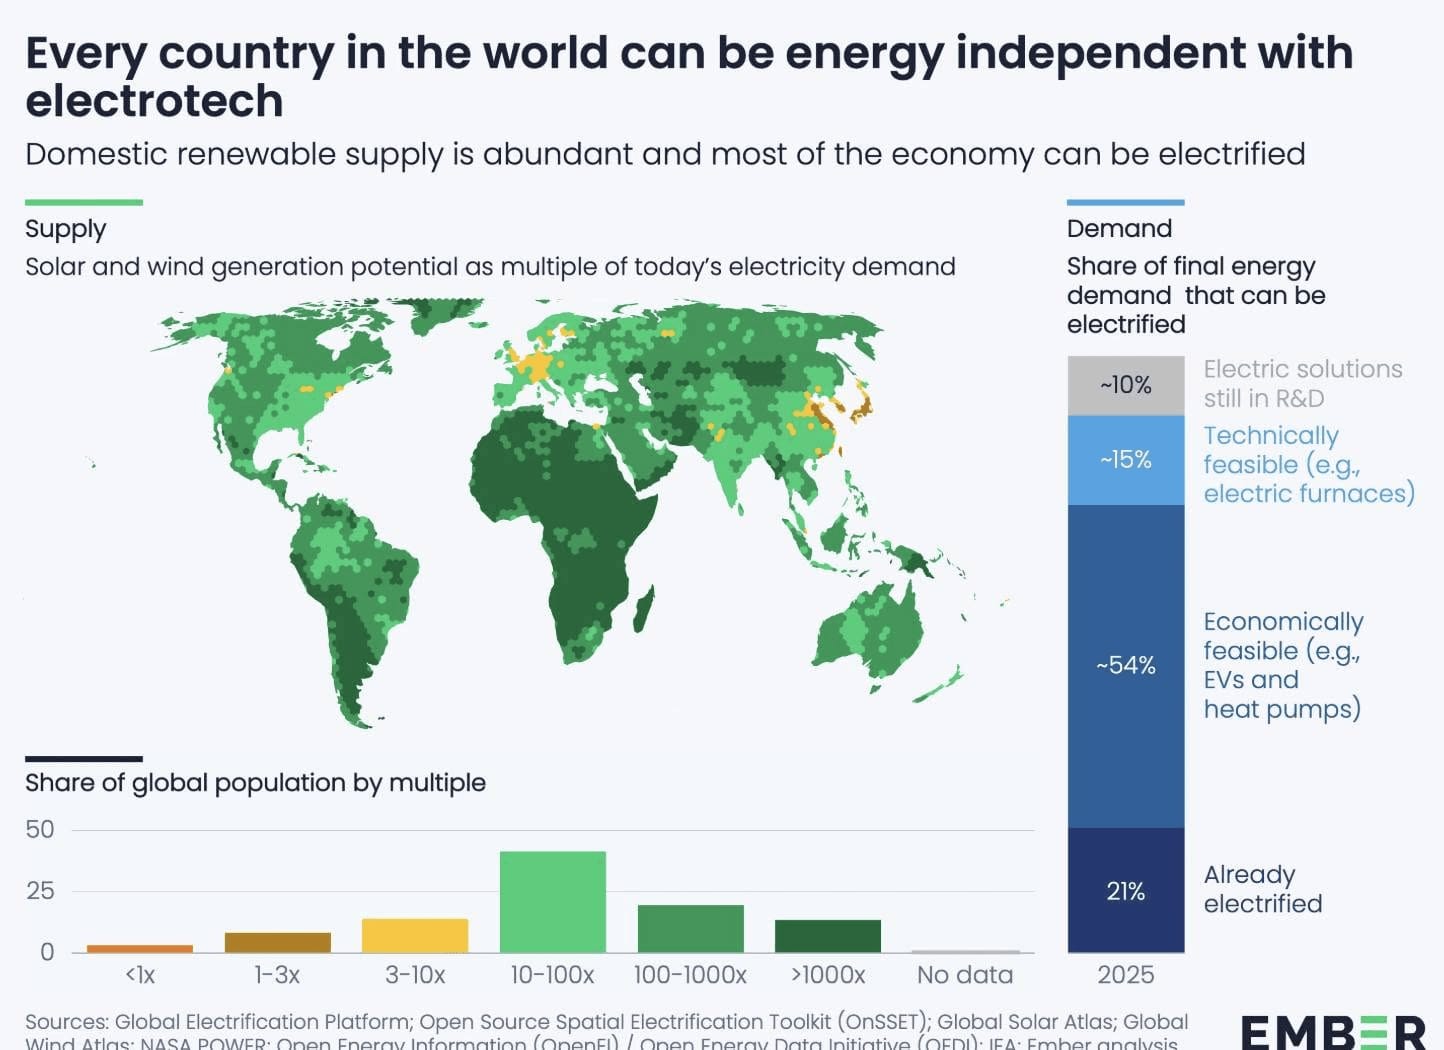
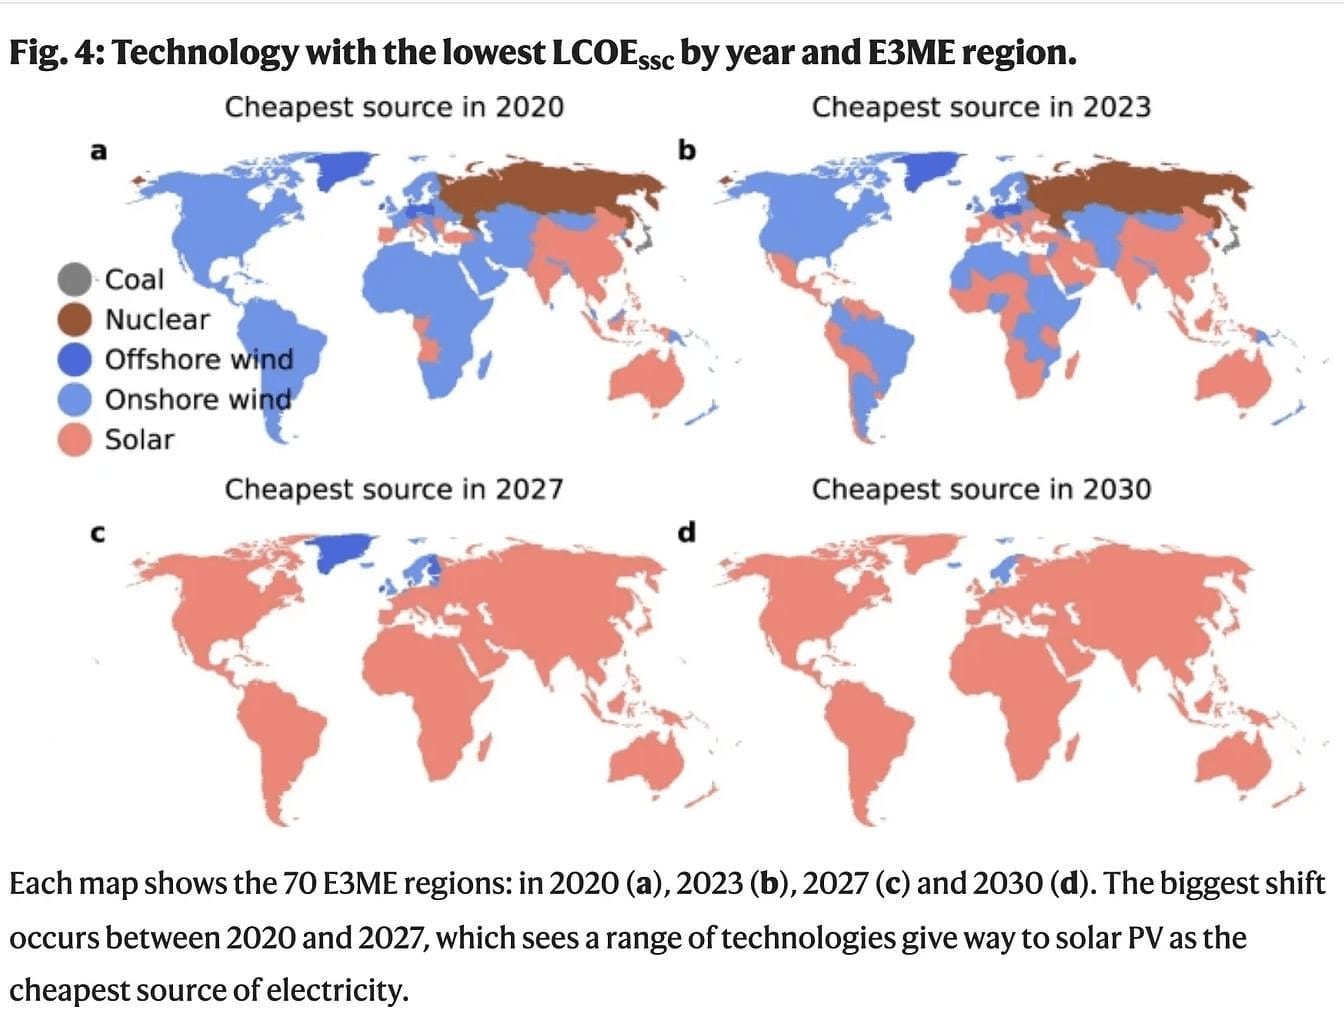
Cum vedeți în una din hărțile de mai jos, solarul e cea mai ieftină formă de energie în toată lumea minus câteva țări (puține, gen Norvegia, Islanda). Ia să vedem de ce povestea cu „supracapacitatea" de producție a Chinei pe sisteme de energie solară e o mare gogomănie. Sunt cifre seci de la institute anglo-americane, nu „propagandă" pro-China. O analiză mai veche pe ele, din 2025, a lui Adam Tooze. Ideea e că ar trebui să zicem mai degrabă merci bien. La un nivel al subvențiilor modic pe întreaga perioadă 2011–2023, care de abia ajunge la bugetul anual de apărare al Germaniei în 2024, deci 50 miliarde dolari, China produce capacitate solară de aproximativ 1200 GW pe an, adică fix de cât are întreaga lume (!!!) nevoie să treacă pe curent din sursă curată! Dacă în Vest făceam așa ceva ne consideram genii.
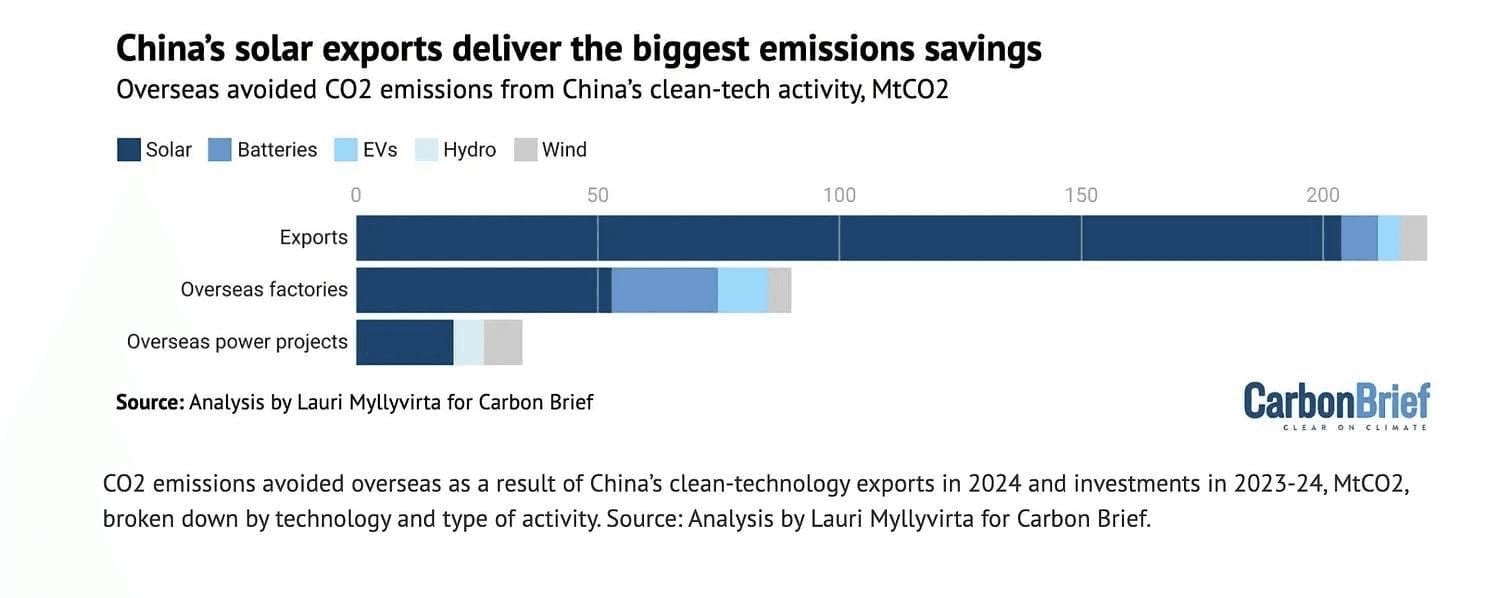
China arde cărbune la greu încă, nu e electrostat la ea acasă, dar are o industrie de echipamente de energie solară care poate da curent ieftin și curat la alte state acasă. A respinge această realitate pe bază de frică de dependența de China e o alegere politică, nu una economică, să fim clari.
În realitate ar trebui să fim și mai puțin răstiți la China, mai ales că gigantismul industriei sale de solare vine mână în mână cu represiune salarială, austeritate acolo.
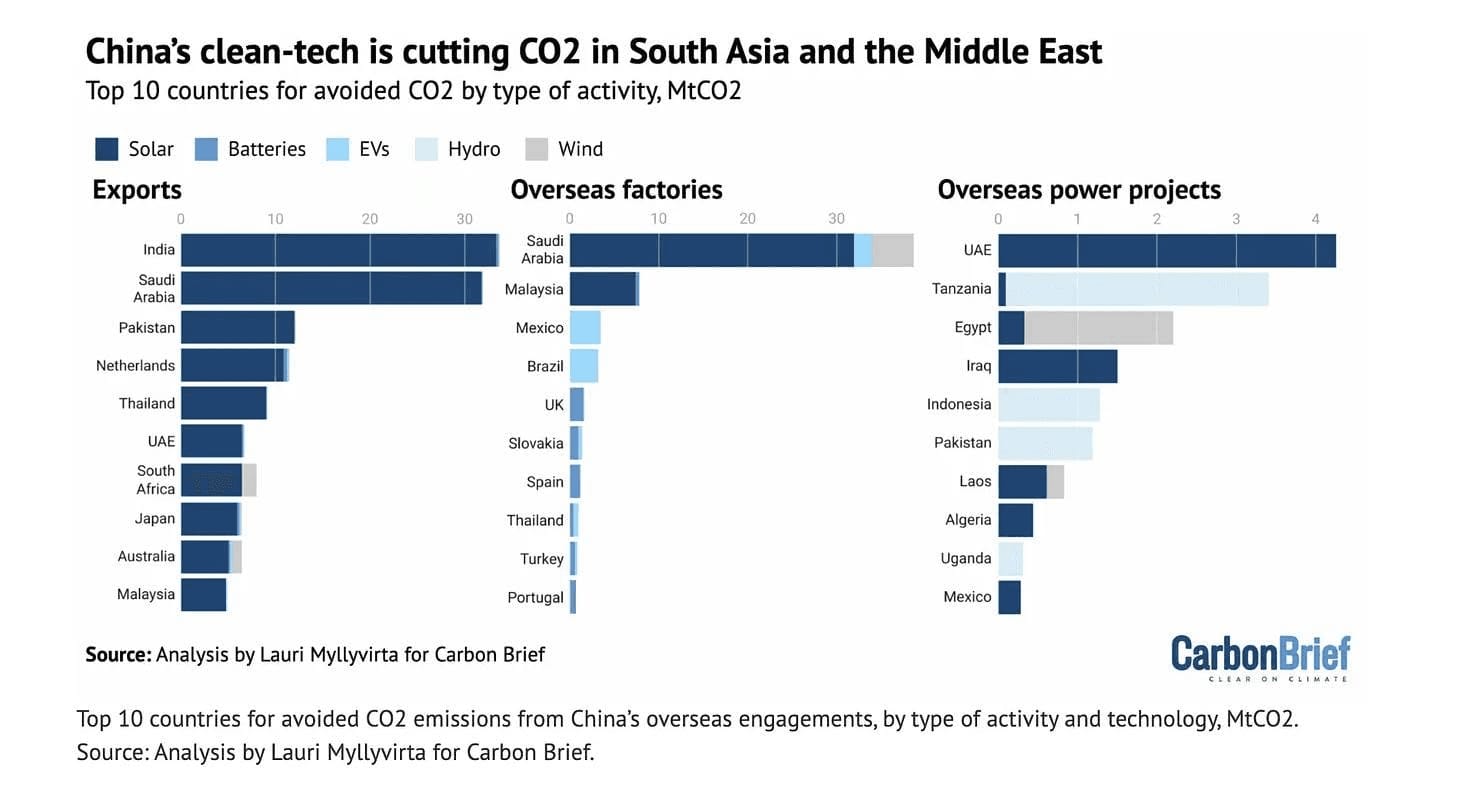
Pentru magaioți, până și Arabia Saudită și India, un petrostat și un cărbunostat, bagă bani mari în regenerabile și, vorba lui Tooze, „dacă Statele Unite nu vor să-și alimenteze centrele de date pentru inteligența artificială cu energie regenerabilă produsă acasă și preferă un model steampunk, bazat pe tehnologia secolului al XIX-lea a cazanelor și turbinelor, după formula lui Fickling, poate că jocurile geopolitice ale lui Trump vor permite măcar apariția unei inteligențe artificiale alimentate cu energie solară în deșert."
Așadar să vedem cifrele reale, nu gargara geopolitică (sursa):
„Este limpede că o capacitate de producție fotovoltaică de 1.200 GW a Chinei depășește cu mult cererea globală actuală. Aceasta a generat presiuni comerciale dureroase în industria chineză și a determinat guvernul să încerce consolidarea sectorului și raționalizarea ofertei. Fabricile utilizate sub capacitate consumă resurse reale, suportate în ultimă instanță prin nivelul de trai al populației chineze. Ele contribuie la modelul dezechilibrat de creștere al Chinei, care comprimă consumul și nivelul de trai.
Dar o traiectorie compatibilă cu stabilizarea climei presupune instalarea la nivel mondial a unei capacități noi cuprinse între 700 și 1.000 GW în fiecare an, pentru viitorul previzibil. Capacitatea construită de China nu este, prin urmare, excesivă. Are exact dimensiunea de care planeta are nevoie.
Dacă mai avem vreo speranță de a stabiliza efectiv clima, China este principalul nostru pilon. După cum formulează Wood Mackenzie, „o tranziție energetică fără lanțurile de aprovizionare chineze este de neconceput".
Dacă mai avem vreo speranță de stabilizare climatică, singura politică realistă nu poate fi acea viziune vest-europeană cochetă și miniaturală despre „sustenabilitate". Politica necesară trebuie să fie radicală și transformatoare. Orașele vor fi mai mari, nevoile energetice vor fi mai mari, iar producția va depăși tot ceea ce ne-am imaginat până acum. O capacitate anuală de producție fotovoltaică de 1.200 GW nu este nebunească. Cu aproximațiile de rigoare, este dimensionată corect.
Energia regenerabilă trebuie să-și croiască drum cu forța. Având în vedere rigiditatea politicii și economia politică profund înrădăcinată a combustibililor fosili, energia curată nu trebuie să fie doar eficientă sau optimă. Trebuie să devină zdrobitor, copleșitor și incontestabil DOMINANTĂ.
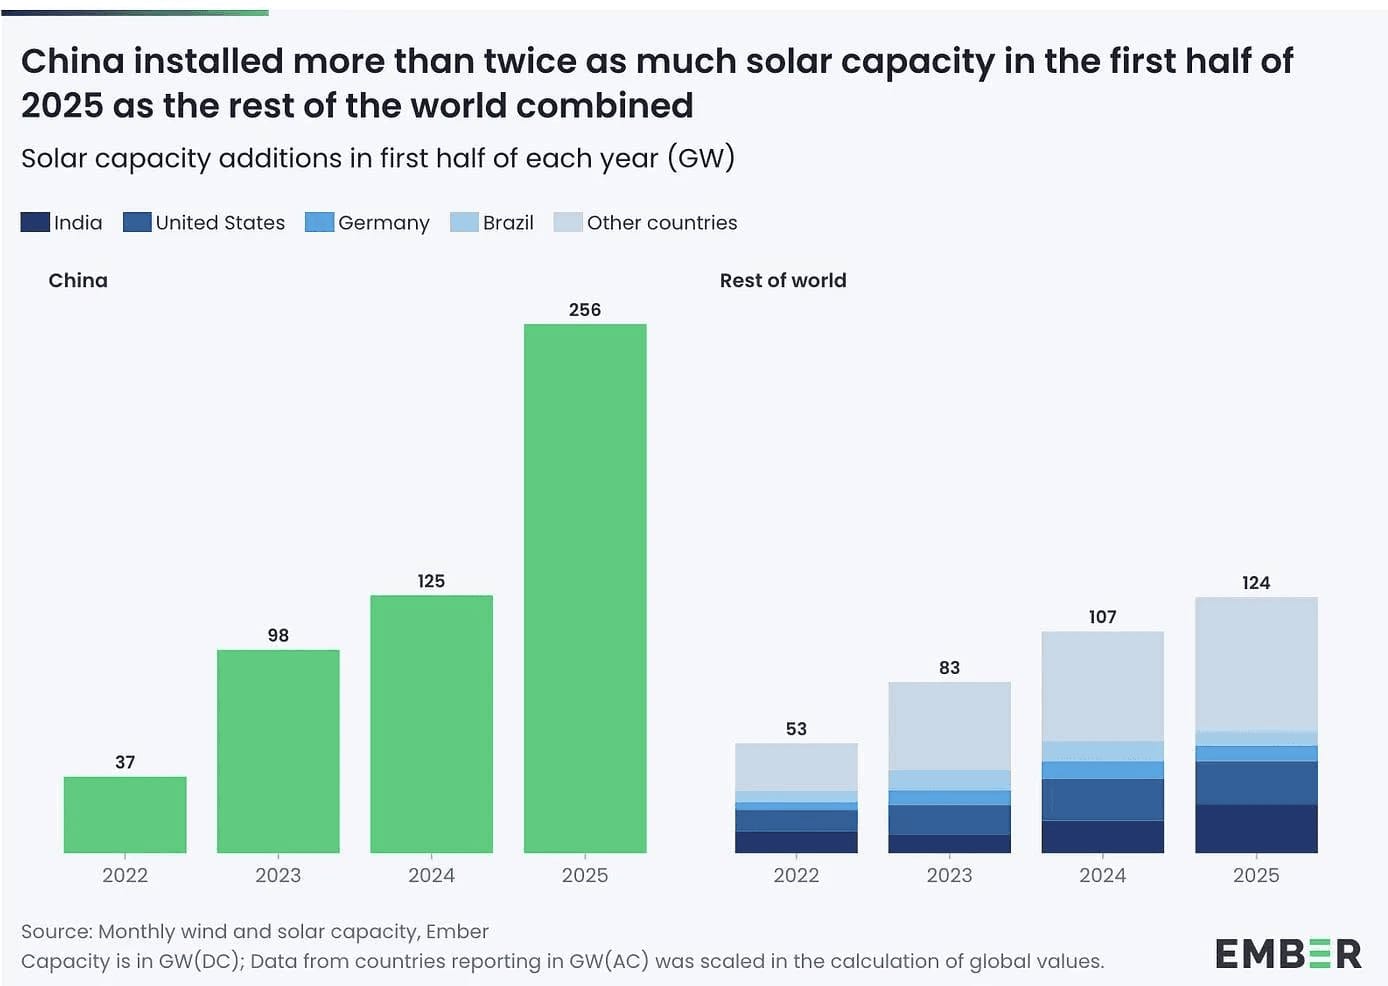
În primele șase luni ale anului 2025, China a instalat peste 250 GW de capacitate solară. Această cifră uluitoare, furnizată de think tank-ul Ember, este calculată pe o bază cuprinzătoare, care include și energia solară descentralizată, și este ceva mai mare decât cifra oficială publicată de Administrația Națională a Energiei din China: 212 GW, o valoare doar cu puțin mai puțin uluitoare.
Capacitatea solară nou instalată de China în numai șase luni depășește întreaga capacitate instalată vreodată în Statele Unite: fluxul Chinei este mai mare decât stocul SUA. Germania a fost cândva campioana mondială a energiei solare. Noile capacități adăugate de China în șase luni sunt de două ori mai mari decât întreaga capacitate solară instalată a Germaniei.
În prima jumătate a anului 2025, noile capacități instalate de China au fost de peste două ori mai mari decât cele instalate de tot restul lumii în același interval. India, aflată pe locul al doilea, a instalat 24 GW. Statele Unite, pe locul al treilea, au instalat 21 GW. Diferența este de un ordin de mărime.
Este comparația nedreaptă față de Statele Unite? La urma urmei, revenirea administrației Trump a scos de pe șine ofensiva americană în domeniul energiei verzi. În regulă. Să luăm atunci anul 2024, perioada de apogeu a Bidenomics și a Inflation Reduction Act. În acel an, Statele Unite au instalat o capacitate solară „record" de 50 GW, incluzând atât instalațiile distribuite, cât și pe cele conectate la rețea. Anualizat, ritmul reprezintă doar o zecime din cel atins de China în prima jumătate a anului 2025.
Este adevărat că sistemul electric american este mult mai mic decât cel chinez. Dar nu este de zece ori mai mic, ci aproximativ de două ori mai mic. Raportat la dimensiunea sistemului existent, chiar și în cel mai bun an al Bidenomics, ritmul american al instalărilor solare a fost doar o cincime din cel înregistrat de China în prima jumătate a anului 2025.
Această capacitate enormă este rezultatul inovației frenetice și al ambiției sectorului privat, combinate cu valuri succesive de subvenții naționale și locale. Subvențiile naționale au început odată cu programul de stimulare adoptat ca răspuns la criza financiară din 2009. Sprijinul guvernului central a fost amplificat dramatic de eforturile autorităților locale și regionale. Cumulativ, sumele au ajuns la zeci de miliarde de dolari.
O cifră frecvent citată, atribuită companiei de consultanță Wood Mackenzie, estimează subvențiile acordate de guvernul chinez producției de echipamente solare între 2011 și 2023 la 50 de miliarde de dolari.
Dacă aceste cifre sunt măcar aproximativ corecte, avem de-a face cu o utilizare spectaculos de eficientă a fondurilor publice, cu o politică industrială care a schimbat lumea. Ar trebui să ne întrebăm de ce niciun guvern occidental nu a încercat vreodată ceva la fel de îndrăzneț sau, sincer vorbind, de ce niciunul nu a avut perspectiva de a obține rezultate atât de mari cu atât de puțini bani.
Cincizeci de miliarde de dolari reprezintă o sumă comparabilă cu bugetul legii americane CHIPS sau cu un singur an de cheltuieli militare ale Germaniei."
9 august 2026